코픽스 4년만에 최대폭 상승…은행 금리 최고 6%
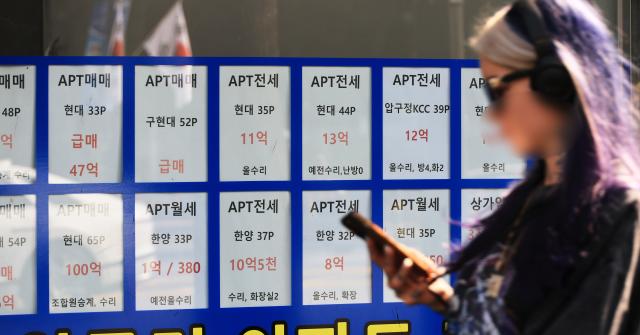
서울 전셋값 1년새 10% 급증…세입자 주거비 부담 가중
20일 금융권에 따르면 은행권 변동형 대출금리 산정 기준인 코픽스(COFIX·자금조달비용지수)는 9월 신규취급액 기준 연 3.43%로 전월(3.18%)보다 0.25%포인트 상승했다. 상승 폭은 3년 10개월 만에 가장 컸다. 이에 5대 은행(KB국민·신한·하나·우리·NH농협)의 6개월 변동형 주택담보대출 금리는 연 4.68~6.48% 수준으로 높아졌다.
주담대 금리 상승은 전세에서 매매로 이동하려는 무주택자의 자금 조달 부담을 키우는 요인이다. 전셋값 상승으로 보증금 마련 부담까지 커지면서 세입자들이 전세를 유지하거나 내 집 마련에 나서기 모두 어려워지고 있다.
KB부동산 주택가격동향조사에 따르면 지난 9월 서울 아파트 평균 전세가격은 7억2253만원으로 전년 동기 대비 10.43% 상승했다. 수준이 비슷한 주거지를 유지하더라도 재계약이나 이사 과정에서 더 많은 보증금을 마련해야 하는 상황이다.
전셋값 상승과 대출 부담이 겹치면서 세입자들의 주거 선택지도 좁아지고 있다. 오른 보증금을 대출로 충당하면 이자 부담이 커지고, 자금 여력이 부족하면 월세로 전환해야 하기 때문이다. 전세를 유지하려면 추가 보증금과 대출이자를, 월세를 선택하면 매달 임대료를 감당해야 해 내 집 마련을 위한 자금 축적이 어려워질 수 있다.
주담대를 받아 내 집 마련에 나서려 해도 금리 상승기에는 매달 갚아야 하는 원리금 부담이 커진다. 예컨대 5억원을 40년 만기, 연 4.2% 변동금리로 빌린 차주는 원리금균등상환 기준으로 매달 약 215만원을 갚아야 한다. 금리가 0.25%포인트 오르면 월 상환액은 약 223만원으로 늘어난다. 매달 약 8만원, 연간으로는 96만원가량 상환 부담이 커지는 셈이다.
향후 금리 흐름도 부담 요인이다. 한국은행이 22일 금융통화위원회에서 기준금리를 동결하더라도 이후 인상 가능성이 남아 있다는 관측이 나온다. 국제 유가가 높은 수준을 유지하고 주요 반도체 기업을 중심으로 급여와 성과급이 늘면서 물가 상승 압력이 장기화할 수 있다는 이유에서다. 시장금리 상승이 은행권 대출금리 인상으로 이어지면 주택 구입 자금 마련 부담도 한층 커질 수 있다. 전세자금 대출을 이용하는 세입자 역시 금리 상승에 따른 이자 부담에서 자유롭기 어렵다.
서지용 상명대 경영학부 교수는 "최근 고금리 기조와 자금조달 비용 상승으로 취약 차주의 이자 부담이 늘어나고 있다"며 "은행채 금리가 계속 상승하고 있어 대출금리가 더 오를 수 있는 만큼 중금리대출을 활용해 가계부채 구조를 개선할 필요가 있다"고 말했다.