
중간수요·국내 최종수요 비중 줄고 수출은 1.4%p 상승
수출이 유발한 생산·부가가치·취업자 비중 모두 증가
소비·투자 비중은 감소…수출 의존도 높아져
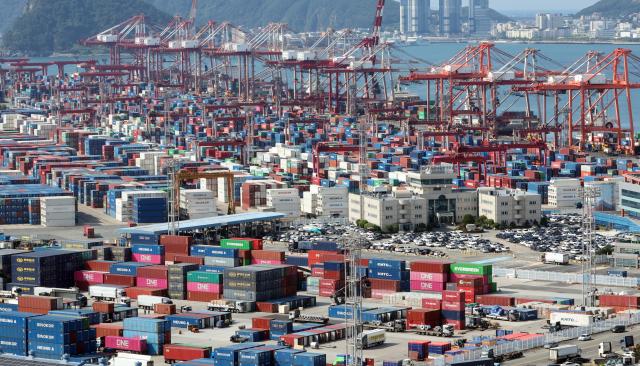
21일 한국은행이 발표한 '2024년 산업연관표(연장표)'에 따르면 2024년 우리 경제의 재화 및 서비스 총공급은 7113조6000억원으로 전년 6802조7000억원보다 4.6% 증가했다. 총공급은 총수요와 같은 규모로, 공급 측면에서는 총산출이 차지하는 비중이 85.0%, 수입이 15.0%로 전년과 비슷한 수준을 유지했다.
수요 측면에서는 변화가 나타났다. 중간수요가 전체에서 차지하는 비중은 2023년 50.0%에서 지난해 49.3%로, 국내 최종수요인 소비와 투자 비중은 35.3%에서 34.6%로 각각 낮아졌다. 반면 수출 비중은 14.7%에서 16.1%로 1.4%포인트 상승했다.
특히 컴퓨터·전자 및 광학기기, 즉 반도체 수출이 큰 폭으로 증가하면서 수출 비중 확대를 이끌었다. 최종수요에서 수출이 차지하는 비중도 29.4%에서 31.8%로 2.4%포인트 높아졌다. 총산출 가운데 수출이 차지하는 수출률 역시 17.3%에서 19.0%로 상승했다.
수출과 수입을 합친 대외거래 비중도 확대됐다. 총공급에서 대외거래가 차지하는 비중은 2023년 29.6%에서 지난해 31.1%로 1.5%포인트 상승했다. 수출을 중심으로 대외거래가 늘면서 국내 경제에서 대외수요가 차지하는 역할이 커진 셈이다.
수출의 경제적 파급효과도 확대됐다. 최종수요 가운데 수출에 의해 직·간접적으로 유발된 생산 비중은 32.7%에서 35.1%로 상승했다. 같은 기간 수출에 의해 유발된 부가가치 비중은 25.4%에서 28.2%로, 취업자 수 비중은 20.7%에서 22.2%로 각각 높아졌다.
반면 소비와 투자가 유발한 생산·부가가치·취업자 비중은 모두 축소됐다. 전체 취업자 가운데 수출에 의해 유발된 인원의 비중은 1년 새 1.5%포인트 높아진 반면 소비는 58.4%에서 57.7%로, 투자는 20.9%에서 20.1%로 낮아졌다.
수출의 고용 유발 효과 자체는 소비나 투자보다 낮았다. 최종수요가 10억원 발생할 때 유발되는 취업자 수인 취업유발계수는 소비가 9.7명으로 가장 많았고 투자 7.9명, 수출 5.0명 순이었다.
산업 구조에서도 제조업의 영향력이 커졌다. 전체 부가가치에서 공산품이 차지하는 비중은 25.0%에서 26.0%로 1%포인트 상승했다. 반면 서비스업 비중은 65.4%에서 64.1%로 낮아졌다.
경제 전반의 부가가치율은 2022년 40.1%에서 2023년 41.2%, 지난해 42.0%로 2년 연속 상승했다. 수출 공산품의 영업잉여 증가 등이 영향을 미친 것으로 나타났다. 수입의존도는 수입 원자재 가격 하락 등의 영향으로 14.9%에서 13.6%, 13.3%로 하락세를 이어갔다.
한편 중간재로 사용되는 서비스의 비중은 2022년 33.0%에서 2023년 35.4%, 지난해 36.4%로 계속 높아졌다. 도소매·운송과 정보통신·방송, 금융·보험, 부동산, 전문·과학·기술서비스 등 생산자서비스를 중심으로 서비스의 중간재 활용이 늘어난 것으로 나타났다.